dodano dzisiaj
Czy montaż systemu ogrzewania mogę wliczyć w ulgę termomodernizacyjną?
Wydatki na wykonanie albo wymianę instalacji ogrzewczej mogą podlegać uldze termomodernizacyjnej, jeśli są częścią przedsięwzięcia termomodernizacyjnego w istniejącym budynku mieszkalnym jednorodzinnym i mieszczą się w obowiązującym wykazie materiałów, urządzeń oraz usług. Nie oznacza to jednak, że każdy element systemu ogrzewania można odliczyć automatycznie. Prawo do ulgi zależy m.in. od statusu właściciela, rodzaju budynku, celu inwestycji, dokumentacji wydatku, terminu zakończenia przedsięwzięcia oraz tego, czy koszt nie został już sfinansowany lub zwrócony z innego źródła. Dlatego zakres techniczny warto opisać przed zakupem, a w razie wątpliwości potwierdzić kwalifikację konkretnego wydatku w oficjalnych objaśnieniach podatkowych lub u doradcy podatkowego.
Kto może skorzystać z ulgi termomodernizacyjnej?
Z ulgi mogą korzystać podatnicy będący właścicielami albo współwłaścicielami budynków mieszkalnych jednorodzinnych. Dotyczy to także budynków w zabudowie bliźniaczej i szeregowej, jeśli spełniają definicję budynku jednorodzinnego. Odliczenie rozlicza się w zeznaniu PIT w odpowiedniej dla podatnika formie opodatkowania.
Ulga dotyczy istniejącego budynku. Nie służy do rozliczenia kosztów budowy nowego domu. Jeżeli inwestycja obejmuje rozbudowę, przebudowę lub część użytkową, kwalifikację wydatków trzeba przeanalizować oddzielnie, ponieważ nie każda pozycja na jednej fakturze musi spełniać te same warunki.
Jakie prace przy ogrzewaniu mieszczą się w uldze?
Obowiązujący wykaz obejmuje materiały budowlane wchodzące w skład instalacji grzewczej oraz określone usługi związane z termomodernizacją. Wśród usług wskazuje m.in. wymianę elementów istniejącej instalacji grzewczej lub wykonanie nowej wewnętrznej instalacji grzewczej, uruchomienie i regulację źródła ciepła oraz wykonanie regulacji i równoważenia hydraulicznego instalacji.
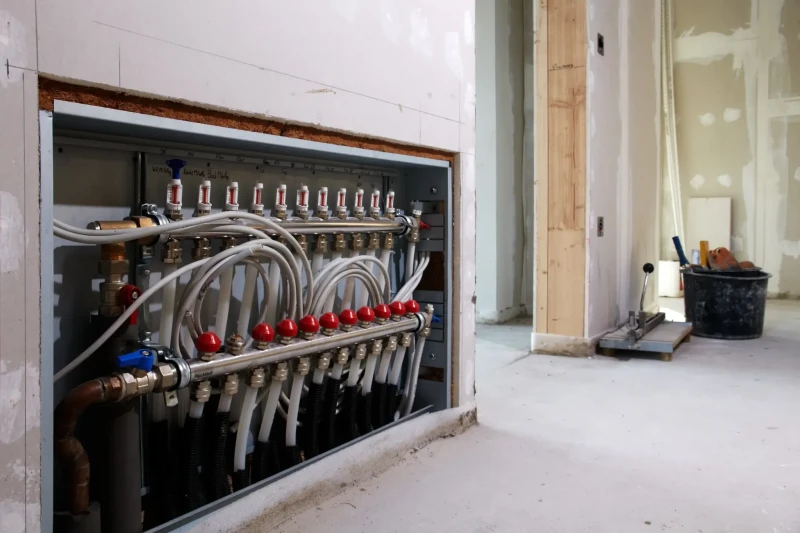
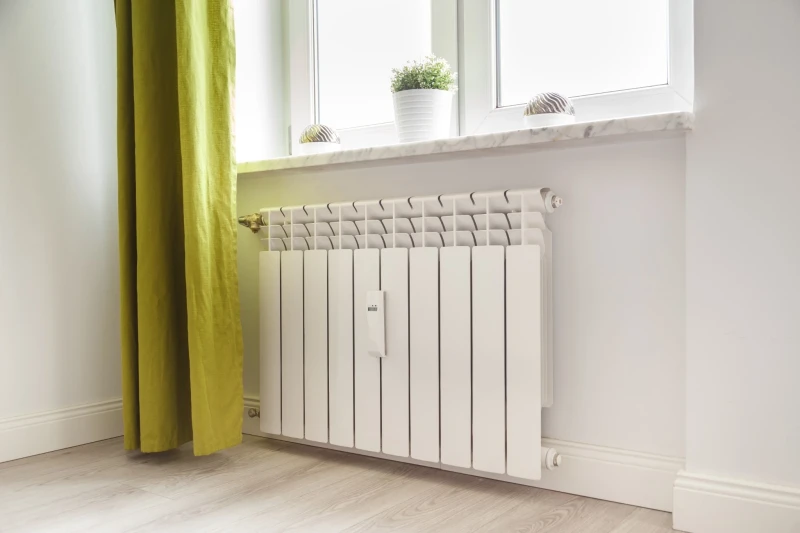
W praktyce związek z ulgą może mieć kompleksowa modernizacja, na przykład wymiana instalacji grzejnikowej, wykonanie wodnego ogrzewania podłogowego, dostosowanie instalacji do nowego źródła ciepła czy montaż elementów umożliwiających regulację i efektywne zarządzanie energią. Każdy koszt trzeba jednak odnieść do aktualnego wykazu i celu całego przedsięwzięcia. Nazwa handlowa produktu albo ogólne określenie „automatyka” nie przesądza o możliwości odliczenia.
Czy regulatory, siłowniki i system sterowania można odliczyć?
Mogą wchodzić w zakres kwalifikowanego przedsięwzięcia, jeżeli są elementami instalacji grzewczej lub systemu sterowania ogrzewaniem i spełniają warunki określone w przepisach. Nie należy jednak zakładać, że każde urządzenie sterujące kupione osobno będzie automatycznie objęte ulgą.
Znaczenie ma funkcja urządzenia w instalacji i sposób udokumentowania inwestycji. Inaczej ocenia się regulator niezbędny do pracy modernizowanego systemu ogrzewania, a inaczej urządzenie kupione głównie dla wygody, bez wykazanego związku z przedsięwzięciem termomodernizacyjnym. Warto zachować projekt, specyfikację instalatora, protokół uruchomienia i opis pozycji na fakturze.
Jakie warunki trzeba spełnić, aby skorzystać z ulgi termoizolacyjnej?
-
Musisz być właścicielem lub współwłaścicielem istniejącego budynku mieszkalnego jednorodzinnego.
-
Wydatek musi dotyczyć przedsięwzięcia termomodernizacyjnego i mieścić się w aktualnym wykazie.
-
Potrzebna jest faktura wystawiona przez podatnika VAT czynnego, o ile przepisy nie przewidują innego dokumentu dla szczególnej sytuacji.
-
Przedsięwzięcie trzeba zakończyć w ciągu trzech lat, licząc od końca roku podatkowego, w którym poniesiono pierwszy wydatek.
-
Odliczyć można tylko tę część kosztu, która nie została sfinansowana, dofinansowana ani zwrócona podatnikowi.
-
Tego samego wydatku nie można rozliczyć ponownie w kosztach uzyskania przychodu ani w innej uldze.
Audyt energetyczny nie jest ogólnym warunkiem skorzystania z ulgi termomodernizacyjnej. Może być jednak wymagany w konkretnym programie dotacyjnym albo przydatny do zaplanowania inwestycji. Nie należy utożsamiać zasad ulgi podatkowej z wymaganiami programu „Czyste Powietrze”.
Jaki jest limit ulgi termomodernizacyjnej?
Limit odliczenia wynosi 53 000 zł na jednego podatnika i obejmuje wszystkie przedsięwzięcia termomodernizacyjne realizowane przez tę osobę, niezależnie od liczby posiadanych budynków. Współwłaściciele rozliczają wydatki zgodnie z własnym prawem do odliczenia i posiadaną dokumentacją, każdy w ramach swojego limitu.
Jeżeli dochód lub przychód w danym roku jest zbyt niski, aby wykorzystać pełną kwotę, nieodliczoną część można rozliczać w kolejnych latach, nie dłużej jednak niż przez sześć lat od końca roku podatkowego, w którym poniesiono pierwszy wydatek. Wydatki są rozliczane w kwocie brutto, jeśli podatek VAT nie został odliczony na podstawie innych przepisów.
Ulga a dotacja z programu „Czyste Powietrze”
Możliwe jest połączenie dofinansowania i ulgi, ale nie można odliczyć tej samej części kosztu dwa razy. Jeżeli faktura opiewa na 20 000 zł, a 12 000 zł zostało zwrócone w ramach dotacji, do analizy podatkowej pozostaje część faktycznie poniesiona przez podatnika. Gdy zwrot nastąpi już po dokonaniu odliczenia, może powstać obowiązek odpowiedniego doliczenia kwoty w późniejszym rozliczeniu.
Program dotacyjny i ulga mają własne regulaminy, terminy i katalogi kosztów. To, że urządzenie kwalifikuje się do dotacji, nie rozstrzyga automatycznie jego statusu podatkowego i odwrotnie. Dokumentację warto prowadzić tak, aby jednoznacznie wskazywała wartość całej inwestycji, kwotę dofinansowania i wkład własny.
Jak przygotować dokumentację wydatków na ogrzewanie?
Dobra dokumentacja powinna pokazywać zarówno zakres techniczny modernizacji jak i faktycznie poniesione koszty. Warto zadbać o nią na czterech etapach inwestycji.
Opisz zakres techniczny inwestycji
Zbierz projekt, ofertę lub specyfikację pokazującą, co jest wymieniane, jakie elementy powstaną i w jaki sposób inwestycja ogranicza zapotrzebowanie na energię lub poprawia efektywność wykorzystania ciepła. Ogólna pozycja „system ogrzewania” będzie trudniejsza do zweryfikowania niż czytelny wykaz materiałów i usług.
Poproś o precyzyjną fakturę
Faktura powinna pozwalać zidentyfikować towary i prace. Jeżeli jedna usługa obejmuje zarówno wydatki kwalifikowane, jak i niekwalifikowane, poproś wykonawcę o ich rozdzielenie. Zachowaj dowód zapłaty, nawet jeśli sam w sobie nie zastępuje faktury.
Zachowaj protokoły i instrukcje
Protokół próby szczelności, regulacji hydraulicznej, uruchomienia źródła ciepła albo odbioru systemu potwierdza rzeczywisty zakres wykonanych prac. W przypadku automatyki przydatny jest także schemat pokazujący, że regulatory, listwa sterująca i siłowniki współpracują z modernizowaną instalacją.
Kontroluj datę rozpoczęcia i zakończenia
Termin trzech lat liczy się od końca roku, w którym poniesiono pierwszy wydatek. Jeżeli przedsięwzięcie nie zostanie zakończone w tym czasie, wcześniej odliczone kwoty mogą wymagać doliczenia do dochodu za rok, w którym termin upłynął.
Przykłady sytuacji wymagających różnej oceny
Podobnie brzmiące zakupy mogą być oceniane inaczej w zależności od ich funkcji i związku z całym przedsięwzięciem. Pokazują to poniższe przykłady.
Kompleksowa wymiana starej instalacji
Właściciel istniejącego domu wymienia źródło ciepła, rury i grzejniki, montuje regulatory oraz zleca uruchomienie i równoważenie hydrauliczne. Taki zakres odpowiada przedsięwzięciu termomodernizacyjnemu, ale każdą pozycję na fakturze trzeba porównać z wykazem.
Wykonanie ogrzewania podłogowego podczas remontu
W istniejącym domu właściciel zastępuje część starej instalacji wodnym ogrzewaniem podłogowym. Materiały i usługi mogą być kwalifikowane, jeśli inwestycja spełnia definicję termomodernizacji i pozostałe warunki. Sam remont podłogi, nowe panele czy prace dekoracyjne nie stają się przez to automatycznie wydatkiem na instalację ogrzewczą.
Zakup inteligentnej głowicy bez modernizacji
Pojedyncza głowica kupiona dla wygody, bez powiązania z szerszym przedsięwzięciem, wymaga ostrożnej oceny. Nie wystarczy, że urządzenie wpływa na temperaturę. Podatnik powinien umieć wykazać jego funkcję w kwalifikowanym systemie i podstawę w aktualnym wykazie.
Jak rozliczyć ulgę krok po kroku?
-
Potwierdź, że budynek i Twój tytuł własności spełniają warunki ulgi.
-
Porównaj planowane materiały i usługi z aktualnym wykazem określonym w rozporządzeniu.
-
Uporządkuj faktury, dowody zapłaty, zakres prac i informacje o dofinansowaniu.
-
Ustal kwotę faktycznie poniesioną, której nikt Ci nie zwrócił.
-
Pilnuj limitu 53 000 zł przypadającego na podatnika i terminu zakończenia przedsięwzięcia.
-
Wykaż odliczenie w zeznaniu rocznym wraz z wymaganym załącznikiem.
-
Zachowaj dokumenty na wypadek weryfikacji i skoryguj rozliczenie, jeśli później otrzymasz zwrot części wydatków.
FAQ – ogrzewanie a ulga termomodernizacyjna
Poniżej zebraliśmy odpowiedzi na najczęstsze pytania dotyczące budynku, robocizny, dotacji, limitu oraz dokumentowania odliczenia.
Czy ulgę można wykorzystać przy budowie nowego domu?
Nie. Ulga termomodernizacyjna dotyczy przedsięwzięć realizowanych w istniejących budynkach mieszkalnych jednorodzinnych, a nie kosztów ich budowy.
Czy odliczę robociznę instalatora?
Usługi wykonania nowej wewnętrznej instalacji ogrzewczej albo wymiany elementów istniejącej instalacji są wskazane w wykazie, ale muszą stanowić część kwalifikowanego przedsięwzięcia i być prawidłowo udokumentowane.
Czy muszę mieć audyt energetyczny?
Nie jest to ogólny warunek samej ulgi. Audyt może być wymagany przez program dotacyjny lub pomocny w zaplanowaniu termomodernizacji.
Czy mogę odliczyć wydatek opłacony z dotacji?
Nie w części sfinansowanej ani w części zwróconej. Odliczeniu może podlegać wyłącznie koszt faktycznie poniesiony przez podatnika, o ile spełnia pozostałe warunki.
Czy limit 53 000 zł dotyczy jednego domu?
Nie. To limit przypadający na podatnika i obejmujący wszystkie jego przedsięwzięcia termomodernizacyjne. Współwłaściciel ma własny limit, jeśli sam ponosi kwalifikowane wydatki.
Co zrobić, gdy nie mam pewności co do konkretnego urządzenia?
Sprawdź aktualny wykaz, funkcję urządzenia w projekcie i opis na fakturze. Przy istotnej kwocie warto skorzystać z porady doradcy podatkowego albo wystąpić o indywidualną interpretację podatkową.
Co warto zapamiętać?
Montaż lub wymiana systemu ogrzewania może być objęta ulgą termomodernizacyjną, ale tylko w zakresie spełniającym warunki ustawy i aktualnego wykazu. Kluczowe są: istniejący dom jednorodzinny, prawo własności, związek z termomodernizacją, poprawna faktura, brak podwójnego finansowania, limit 53 000 zł i termin trzech lat. Ten materiał ma charakter informacyjny i nie stanowi indywidualnej porady podatkowej.
Źródła
-
Podatki.gov.pl – ulga termomodernizacyjna PIT, dostęp: 04.09.2026/
-
Rozporządzenie w sprawie wykazu materiałów budowlanych, urządzeń i usług związanych z termomodernizacją, dostęp: 04.09.2026.